Lãi suất tiền gửi tăng cao đang khiến không ít nhà đầu tư cân nhắc lại việc xuống tiền vào bất động sản.
Tuy nhiên, lịch sử thị trường cho thấy chính giai đoạn thanh khoản chậm, người mua thận trọng và lãi suất cao lại có thể tạo ra những cơ hội thương lượng mà thị trường nóng không dễ có được.
Với Celesta Gold – dự án căn hộ cao cấp tại khu Nam TP.HCM – câu hỏi quan trọng không chỉ là “lãi suất hiện tại có cao không?”, mà là:
Nếu chờ đến khi lãi suất giảm và dòng tiền quay trở lại bất động sản, liệu mức giá hiện tại còn tồn tại để người mua lựa chọn hay không?
Đây chính là hai mặt của cùng một chu kỳ thị trường.
Lãi suất ngân hàng cuối tháng 9/2026 đang ở mức cao
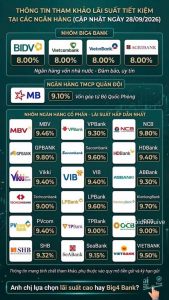
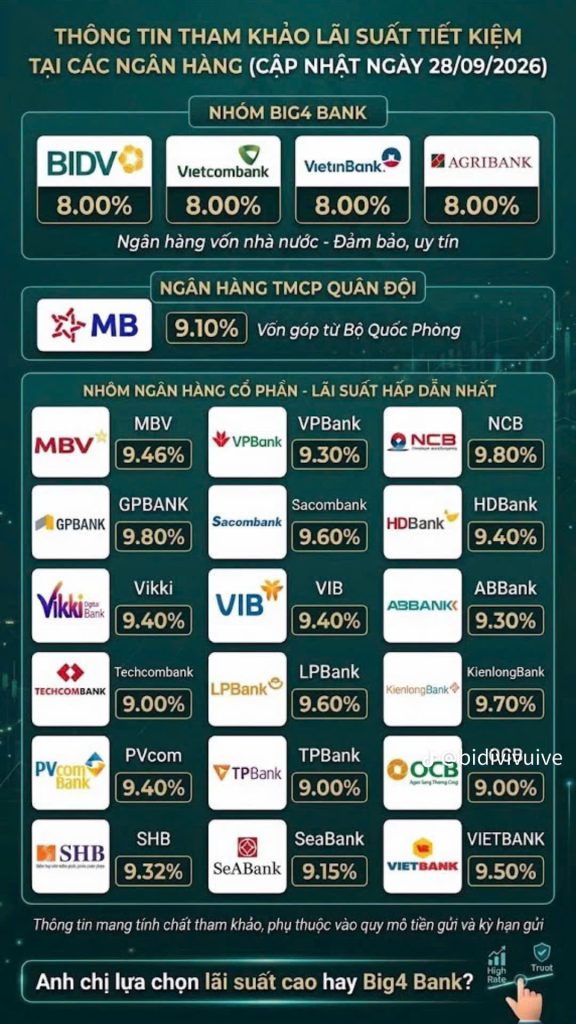
Theo bảng lãi suất tham khảo cập nhật ngày 28/09/2026, mặt bằng lãi suất huy động đang có sự phân hóa rất rõ giữa nhóm ngân hàng quốc doanh và nhóm ngân hàng thương mại cổ phần.
Trong bảng tham khảo, nhóm Big4 gồm BIDV, Vietcombank, VietinBank và Agribank được ghi nhận mức khoảng 8%/năm.
Trong khi đó, một số ngân hàng thương mại cổ phần có mức lãi suất tham khảo cao hơn đáng kể:
| Ngân hàng | Lãi suất tham khảo |
|---|---|
| NCB | 9,80% |
| GPBank | 9,80% |
| KienlongBank | 9,70% |
| Sacombank | 9,60% |
| LPBank | 9,60% |
| VietBank | 9,50% |
| MBV | 9,46% |
| HDBank | 9,40% |
| Vikki | 9,40% |
| VIB | 9,40% |
| PVcomBank | 9,40% |
| VPBank | 9,30% |
| ABBank | 9,30% |
| SHB | 9,32% |
| SeABank | 9,15% |
| MB | 9,10% |
| Techcombank | 9,00% |
| TPBank | 9,00% |
| OCB | 9,00% |
Lưu ý: Bảng trên là số liệu tham khảo do người dùng cung cấp, không nên hiểu là lãi suất niêm yết phổ thông áp dụng cho mọi khách hàng. Trên thực tế, lãi suất cao thường phụ thuộc vào kỳ hạn, số tiền gửi, kênh gửi, chương trình ưu đãi và điều kiện cụ thể.
Các nguồn cập nhật cuối tháng 9 cũng cho thấy mặt bằng huy động đang chịu áp lực tăng: một số ngân hàng có chương trình ưu đãi đưa lãi suất thực nhận lên trên 9%/năm.
Đến ngày 1/10/2026, dữ liệu công bố cho thấy lãi suất niêm yết phổ biến có sự khác biệt khá lớn giữa các ngân hàng; mức cao nhất đặc biệt có thể lên tới 10%/năm nhưng đi kèm điều kiện tiền gửi rất lớn.
Điều này cho thấy lãi suất cao hiện tại là một biến số thực sự đáng cân nhắc khi đầu tư bất động sản.
Nhưng đây mới chỉ là một nửa của câu chuyện.
Lãi suất cao: bất lợi cho bất động sản nhưng lại tạo ra cơ hội cho người có tiền mặt
Khi lãi suất ngân hàng tăng, dòng tiền có xu hướng tìm đến tiền gửi vì nhà đầu tư có thể nhận được mức lợi suất tương đối hấp dẫn mà không phải chịu biến động giá hàng ngày.
Ví dụ, với 5 tỷ đồng tiền nhàn rỗi:
- Lãi suất 8%/năm → khoảng 400 triệu đồng/năm
- Lãi suất 9%/năm → khoảng 450 triệu đồng/năm
- Lãi suất 9,5%/năm → khoảng 475 triệu đồng/năm
Như vậy, nếu dùng 5 tỷ đồng để mua bất động sản, nhà đầu tư đang từ bỏ một khoản thu nhập tiền gửi đáng kể.
Đây chính là chi phí cơ hội.
Bởi vậy, khi lãi suất cao, bất động sản thường khó tạo ra thanh khoản mạnh như giai đoạn tiền rẻ.
Nhưng điều đáng chú ý là:
Thị trường chậm không đồng nghĩa với cơ hội biến mất. Đôi khi chính thanh khoản thấp mới tạo ra cơ hội mua được tài sản với điều kiện tốt hơn.
Cơ hội số 1: Người mua có tiền mặt có vị thế thương lượng tốt hơn
Trong thị trường tăng nóng, người bán thường có nhiều lựa chọn.
Một căn hộ đẹp có thể nhận được nhiều khách hàng cùng lúc.
Khi đó:
Người mua phải chạy theo thị trường.
Nhưng khi lãi suất cao, tâm lý thận trọng tăng lên, thanh khoản giảm và số lượng người mua sử dụng đòn bẩy giảm.
Lúc này vị thế có thể đảo chiều:
Người mua có tiền mặt trở thành người có quyền lựa chọn.
Đặc biệt đối với những khách hàng:
- Có sẵn 50–70% vốn;
- Không chịu áp lực vay lớn;
- Có khả năng thanh toán nhanh;
- Xác định nắm giữ dài hạn.
Họ có thể đàm phán về:
- Giá bán;
- Chính sách thanh toán;
- Chiết khấu;
- Phương án thanh toán sớm;
- Căn góc;
- Tầng đẹp;
- Hướng đẹp;
- Các chính sách ưu đãi.
Đây là lợi thế mà người mua ở giai đoạn thị trường hưng phấn thường khó có được.
Cơ hội số 2: Có thể mua trước khi dòng tiền quay trở lại
Đây là điểm quan trọng nhất của chiến lược đầu tư theo chu kỳ.
Thị trường thường không vận động theo kiểu:
Lãi suất giảm → ngay lập tức giá bất động sản tăng.
Thông thường sẽ có độ trễ.
Một chu kỳ có thể diễn ra theo trình tự:
Lãi suất tăng → dòng tiền thận trọng → thanh khoản giảm → giá chậm lại → người bán dễ thương lượng hơn → lãi suất tạo đỉnh → chính sách tiền tệ nới lỏng → tín dụng cải thiện → thanh khoản tăng → giá tăng → người mua quay trở lại mạnh hơn.
Vấn đề là khi tất cả mọi người đều nhìn thấy tín hiệu tích cực thì cơ hội mua ở vùng giá thấp thường đã không còn nguyên vẹn.
Thực tế tại Việt Nam giai đoạn 2022–2024 cho thấy điều này khá rõ.
Năm 2023, thị trường bất động sản gặp khó khăn mạnh, đặc biệt ở nhóm tài sản đầu tư và đầu cơ; VnExpress ghi nhận nhiều phân khúc giảm giá mạnh, trong khi một số dự án chung cư TP.HCM cũng xuất hiện mức giảm cục bộ.
Nhưng sang giai đoạn 2024, thị trường bắt đầu xuất hiện những tín hiệu phục hồi về nguồn cung và giao dịch. Chính phủ cũng ghi nhận thị trường có dấu hiệu cải thiện từ cuối năm 2023 và kỳ vọng bước vào quá trình phục hồi trong năm 2024.
Điều này cho thấy một nguyên tắc đáng chú ý:
Người mua thường có nhiều lựa chọn hơn khi thị trường khó khăn; nhưng khi thị trường phục hồi rõ ràng, cạnh tranh giữa người mua cũng tăng lên.
Cơ hội số 3: Lãi suất cao có thể chỉ là một pha trong chu kỳ
Không nên mặc định rằng lãi suất 8–10% sẽ kéo dài mãi.
Lãi suất chịu ảnh hưởng bởi nhiều yếu tố như:
- Lạm phát;
- Tăng trưởng tín dụng;
- Thanh khoản hệ thống;
- Tỷ giá;
- Chính sách tiền tệ;
- Nhu cầu vốn của nền kinh tế;
- Điều kiện tài chính quốc tế.
Một số phân tích gần đây cho rằng mặt bằng lãi suất có thể còn duy trì ở mức cao trong phần lớn thời gian còn lại của năm 2026, nhưng cũng có kỳ vọng lãi suất hạ nhiệt rõ hơn từ đầu năm 2027 nếu các điều kiện về thanh khoản và môi trường quốc tế thuận lợi hơn.
Nói cách khác:
Lãi suất cao hiện tại không nhất thiết là trạng thái vĩnh viễn của thị trường.
Đây chính là lý do nhà đầu tư dài hạn không nên chỉ nhìn vào mức lãi suất của hôm nay, mà cần nhìn vào chu kỳ của dòng tiền.
Khi lãi suất giảm, điều gì có thể xảy ra với bất động sản?
Khi lãi suất giảm, ít nhất ba yếu tố có thể cùng thay đổi.
Thứ nhất: Chi phí vốn giảm
Người mua vay ngân hàng dễ tiếp cận bất động sản hơn.
Khoản trả lãi hàng tháng giảm sẽ làm tăng khả năng chi trả.
Thứ hai: Tiền gửi trở nên kém hấp dẫn hơn
Nếu gửi tiết kiệm từ 9% giảm về 6–7%, một phần dòng tiền có thể bắt đầu tìm kiếm các tài sản có khả năng sinh lời cao hơn.
Bất động sản là một trong những nơi có thể nhận dòng tiền này.
Thứ ba: Tâm lý thị trường thay đổi
Đây là yếu tố rất quan trọng.
Khi thị trường đang khó khăn, nhiều người nghĩ:
“Chờ thêm xem sao.”
Nhưng khi giá bắt đầu tăng:
“Nếu không mua bây giờ sẽ còn tăng nữa.”
Tâm lý này có thể khiến thanh khoản cải thiện nhanh hơn.
Lịch sử cho thấy thị trường bất động sản có tính chu kỳ
Không thể lấy một chu kỳ để khẳng định mọi chu kỳ sau sẽ lặp lại hoàn toàn.
Tuy nhiên, dữ liệu lịch sử cho thấy thị trường bất động sản Việt Nam đã nhiều lần trải qua các pha:
tăng trưởng → nóng lên → thắt chặt tín dụng/lãi suất → suy giảm thanh khoản → điều chỉnh → phục hồi → tăng trưởng trở lại.
Giai đoạn 2014–2021 là một ví dụ đáng chú ý.
Theo dữ liệu được tổng hợp từ các báo cáo của CBRE và Savills, giá căn hộ tại Hà Nội và TP.HCM đã tăng đáng kể trong khoảng một thập kỷ; một số dữ liệu tổng hợp cho thấy mặt bằng giá căn hộ tại hai đô thị lớn từ khoảng trên 20 triệu đồng/m² năm 2014 đã lên trên 70–80 triệu đồng/m² vào năm 2025.
Riêng TP.HCM, CBRE ghi nhận giá căn hộ sơ cấp bình quân quý II/2021 tăng 16,5% so với cùng kỳ, trong đó phân khúc hạng sang tăng khoảng 9,2%.
Điều đó không có nghĩa mọi căn hộ đều tăng gấp đôi.
Nhưng nó cho thấy một điều:
Nếu một nhà đầu tư chỉ chờ đến khi thị trường đã phục hồi rõ ràng mới mua, họ có thể phải mua ở mặt bằng giá khác so với giai đoạn thị trường còn khó khăn.
“Tài sản nhân đôi” có phải chuyện thường tình?
Đây là điểm cần nhìn rất tỉnh táo.
Không nên hiểu rằng:
“Cứ mua bất động sản lúc lãi suất cao thì vài năm sau chắc chắn nhân đôi.”
Không có cơ sở để đảm bảo điều đó.
Khả năng tăng gấp đôi phụ thuộc vào:
- Giá mua ban đầu;
- Vị trí;
- Pháp lý;
- Chất lượng dự án;
- Hạ tầng;
- Nguồn cung;
- Nhu cầu thực;
- Chu kỳ tín dụng;
- Tốc độ đô thị hóa;
- Khả năng khai thác dòng tiền;
- Thời gian nắm giữ.
Tuy nhiên, lịch sử cho thấy một số khu vực và tài sản chất lượng cao có thể tăng rất mạnh qua một hoặc nhiều chu kỳ.
Vì vậy, tư duy phù hợp hơn không phải:
“Mua hôm nay chắc chắn nhân đôi.”
Mà là:
“Nếu mua được tài sản tốt ở thời điểm thị trường ít cạnh tranh, với giá và điều kiện tài chính hợp lý, nhà đầu tư có thể tạo biên an toàn tốt hơn cho chu kỳ dài hạn.”
Vậy Celesta Gold có gì để cân nhắc trong giai đoạn lãi suất cao?
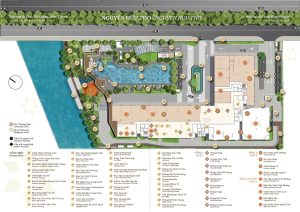
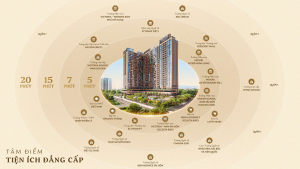
Celesta Gold nằm trong khu đô thị Celesta tại khu Nam TP.HCM.
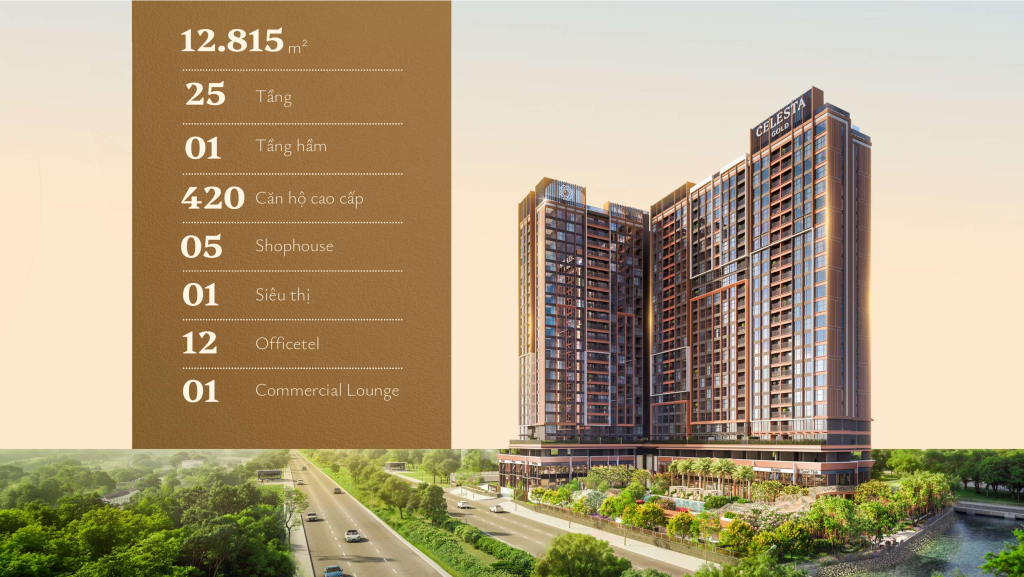
Theo Keppel, dự án Celesta Gold được khởi công ngày 7/5/2026, có quy mô hơn 1,28 ha, khoảng 420 căn hộ, cao 25 tầng và được phát triển theo định hướng tiêu chuẩn xanh, trong đó dự án hướng tới chứng nhận BCA Green Mark Gold.
Với một dự án mới, người mua không nên chỉ nhìn vào lãi suất mà cần đánh giá đồng thời:
Vị trí + thương hiệu chủ đầu tư + chất lượng dự án + nguồn cung cạnh tranh + giá mua + chính sách thanh toán + khả năng giữ giá.
Đặc biệt, nếu mức giá tham khảo đang ở khoảng 110 triệu đồng/m², thì biên độ thương lượng và chính sách thanh toán trở thành yếu tố rất đáng quan tâm.
Rủi ro khi mua Celesta Gold trong thời điểm lãi suất cao
Không nên chỉ nhìn thấy cơ hội mà bỏ qua rủi ro.
1. Chi phí cơ hội cao
Nếu có 5 tỷ đồng và gửi tiết kiệm được 9%/năm, khoản tiền tạo ra khoảng 450 triệu đồng/năm.
Bất động sản phải tăng giá hoặc tạo ra dòng tiền đủ tốt để bù đắp khoản lợi suất này.
2. Rủi ro sử dụng đòn bẩy
Nếu vay ngân hàng tỷ lệ cao, việc lãi suất duy trì lâu hơn dự kiến có thể tạo áp lực dòng tiền.
Đây là lý do không nên dùng tối đa hạn mức vay chỉ vì ngân hàng cho phép.
3. Thanh khoản có thể thấp
Trong giai đoạn lãi suất cao, nếu cần bán nhanh, người mua có thể phải chấp nhận mức giá thấp hơn kỳ vọng.
4. Không phải bất động sản nào cũng tăng theo thị trường
Một dự án có vị trí đẹp nhưng mua ở mức giá quá cao vẫn có thể có hiệu quả đầu tư thấp.
Tài sản tốt + giá mua hợp lý mới là yếu tố quan trọng.
Nhưng cơ hội cũng nằm chính trong những rủi ro đó
Đây là điểm mà nhà đầu tư dài hạn thường quan tâm.
Người mua ngắn hạn nhìn thấy:
Lãi suất cao → gửi ngân hàng.
Người mua dài hạn có thể nhìn thấy:
Lãi suất cao → thị trường chậm → cạnh tranh giảm → đàm phán tốt hơn → tích lũy tài sản → chờ chu kỳ vốn thuận lợi hơn.
Hai người có thể nhìn cùng một thị trường nhưng có khung thời gian hoàn toàn khác nhau.
Có nên chờ đến khi lãi suất giảm?
Nếu mục tiêu là mua để ở, quyết định phụ thuộc nhiều vào nhu cầu thực tế và khả năng tài chính.
Nếu mục tiêu là đầu tư, câu hỏi quan trọng hơn là:
“Tôi đang mua tài sản ở mức giá nào so với giá trị dài hạn?”
Bởi nếu chờ đến khi lãi suất giảm rõ ràng, thị trường phục hồi và thanh khoản tăng mạnh, người mua có thể đối diện với một vấn đề khác:
Giá bán không còn như hiện tại.
Người bán lúc đó có thể ít chịu áp lực hơn.
Chính sách ưu đãi có thể thay đổi.
Khả năng thương lượng có thể giảm.
Những căn đẹp có thể được lựa chọn trước.
Và cạnh tranh giữa người mua có thể tăng.
“Mua khi thị trường khó” không có nghĩa là mua bất chấp
Đây là nguyên tắc quan trọng nhất.
Nhà đầu tư chuyên nghiệp không đơn giản là:
Thấy lãi suất cao → mua bất động sản.
Mà là:
Thấy thị trường khó → tìm kiếm tài sản tốt đang được định giá hợp lý → kiểm tra pháp lý → tính dòng tiền → đàm phán → chỉ mua khi biên an toàn đủ lớn.
Đây là khác biệt rất lớn.
Không phải bất động sản nào giảm thanh khoản cũng là cơ hội.
Nhưng trong một thị trường mà người mua thận trọng hơn, những tài sản tốt có thể xuất hiện mức giá và điều kiện giao dịch dễ thương lượng hơn so với giai đoạn thị trường nóng.
Celesta Gold: nên nhìn bài toán theo hai kịch bản
Kịch bản 1: Mua trong giai đoạn lãi suất cao
Ưu điểm:
- Có thể thương lượng tốt hơn.
- Chính sách bán hàng có thể cạnh tranh hơn.
- Ít cạnh tranh từ nhà đầu tư sử dụng đòn bẩy cao.
- Có cơ hội lựa chọn căn đẹp nếu thanh khoản thị trường chưa quá nóng.
- Có thể tích lũy trước khi chu kỳ tiền tệ thay đổi.
Rủi ro:
- Chi phí cơ hội tiền gửi cao.
- Chi phí vay cao nếu sử dụng đòn bẩy.
- Thanh khoản có thể chậm.
- Thời gian chờ tăng giá có thể dài.
Kịch bản 2: Chờ lãi suất giảm
Ưu điểm:
- Chi phí vay có thể thấp hơn.
- Khả năng tiếp cận tín dụng tốt hơn.
- Tâm lý thị trường tích cực hơn.
Rủi ro:
- Giá bất động sản có thể đã điều chỉnh tăng.
- Khó thương lượng hơn.
- Cạnh tranh người mua tăng.
- Những căn đẹp có thể được giao dịch trước.
- Chính sách bán hàng có thể không còn hấp dẫn như giai đoạn thị trường khó khăn.
Vì vậy, không có thời điểm nào chỉ toàn ưu điểm.
Mỗi giai đoạn của chu kỳ đều có hai mặt.
Điều quan trọng nhất không phải “lãi suất cao hay thấp”, mà là “mua ở đâu trong chu kỳ”
Một nhà đầu tư có thể mua bất động sản khi lãi suất thấp nhưng giá đã tăng quá cao.
Ngược lại, một người có thể mua khi lãi suất cao nhưng sở hữu được tài sản với giá hợp lý, chính sách tốt và có đủ khả năng nắm giữ dài hạn.
Hai trường hợp này hoàn toàn khác nhau.
Vì vậy, với Celesta Gold, thay vì chỉ hỏi:
“Bây giờ lãi suất cao, có nên mua không?”
Nên đặt ra 5 câu hỏi:
1. Giá hiện tại có hợp lý so với vị trí và chất lượng dự án không?
2. Tôi có thể nắm giữ tài sản trong bao lâu nếu thị trường chưa tăng?
3. Tỷ lệ vốn vay của tôi là bao nhiêu?
4. Nếu lãi suất tiếp tục cao thêm 12–24 tháng, dòng tiền của tôi có chịu được không?
5. Nếu lãi suất giảm và thị trường phục hồi, mức giá hiện tại còn có thể mua được hay không?
Nếu trả lời được 5 câu hỏi này, quyết định sẽ thực tế hơn rất nhiều so với việc chỉ nhìn vào bảng lãi suất.
Kết luận: Lãi suất cao có thể là “rào cản” nhưng cũng có thể là “cửa sổ cơ hội”
Lãi suất cao rõ ràng tạo ra áp lực cho thị trường bất động sản.
Nhưng lịch sử thị trường cũng cho thấy những giai đoạn thanh khoản thấp, tâm lý thận trọng và dòng tiền bị hút về ngân hàng không nhất thiết kéo dài mãi. Khi điều kiện tiền tệ thay đổi, thanh khoản và nhu cầu bất động sản có thể phục hồi; dữ liệu thị trường Việt Nam giai đoạn 2023–2024 cũng cho thấy quá trình chuyển từ suy giảm sang phục hồi diễn ra cùng với sự cải thiện của các điều kiện tài chính và chính sách.
Vì vậy, lãi suất cao không nên được xem đơn thuần là tín hiệu “không mua bất động sản”.
Nó có thể là thời điểm để người có năng lực tài chính:
quan sát kỹ hơn – chọn tài sản tốt hơn – đàm phán sâu hơn – mua với biên an toàn cao hơn – và chuẩn bị cho chu kỳ tiếp theo.
Tuy nhiên, không có cơ sở để khẳng định mọi bất động sản mua ở giai đoạn này sẽ tăng gấp đôi. Mức tăng mạnh trong các chu kỳ trước là bằng chứng về khả năng tăng giá của một số tài sản/thị trường, không phải cam kết cho Celesta Gold.
Nếu Celesta Gold được mua ở mức giá hợp lý, với phương án vốn an toàn và thời gian nắm giữ đủ dài, thì bài toán đáng quan tâm không chỉ là “lãi suất hôm nay bao nhiêu”, mà là “giá trị của tài sản này sẽ được nhìn nhận như thế nào khi chu kỳ tiền tệ thay đổi”.
Đó mới là góc nhìn của một nhà đầu tư bất động sản theo chu kỳ.
Cập nhật thông tin Celesta Gold
Nếu anh/chị đang quan tâm Celesta Gold, đặc biệt ở vùng giá khoảng 110 triệu đồng/m², nên kiểm tra đồng thời giá từng căn, hướng – tầng, chính sách thanh toán, mức chiết khấu, tiến độ dự án và phương án vay trước khi quyết định.
Liên hệ Đại Phú Long – 0961 411 388 để cập nhật nhanh bảng giá và chính sách Celesta Gold mới nhất.
Thông tin lãi suất trong bài gồm bảng tham khảo ngày 28/09/2026 do người dùng cung cấp và dữ liệu thị trường cập nhật sau đó. Lãi suất thực tế phụ thuộc từng ngân hàng, kỳ hạn, số tiền gửi và điều kiện áp dụng. Các ví dụ tài chính chỉ nhằm minh họa, không phải cam kết lợi nhuận đầu tư.
“Khi lãi suất cao, người mua có thể mua được giá và điều kiện tốt hơn; nhưng khi lãi suất giảm, người mua có thể phải trả giá cao hơn để sở hữu chính tài sản đó. Vì vậy, cơ hội không nằm ở việc chờ một thời điểm hoàn hảo, mà nằm ở việc chọn đúng tài sản và đủ năng lực nắm giữ qua chu kỳ.”